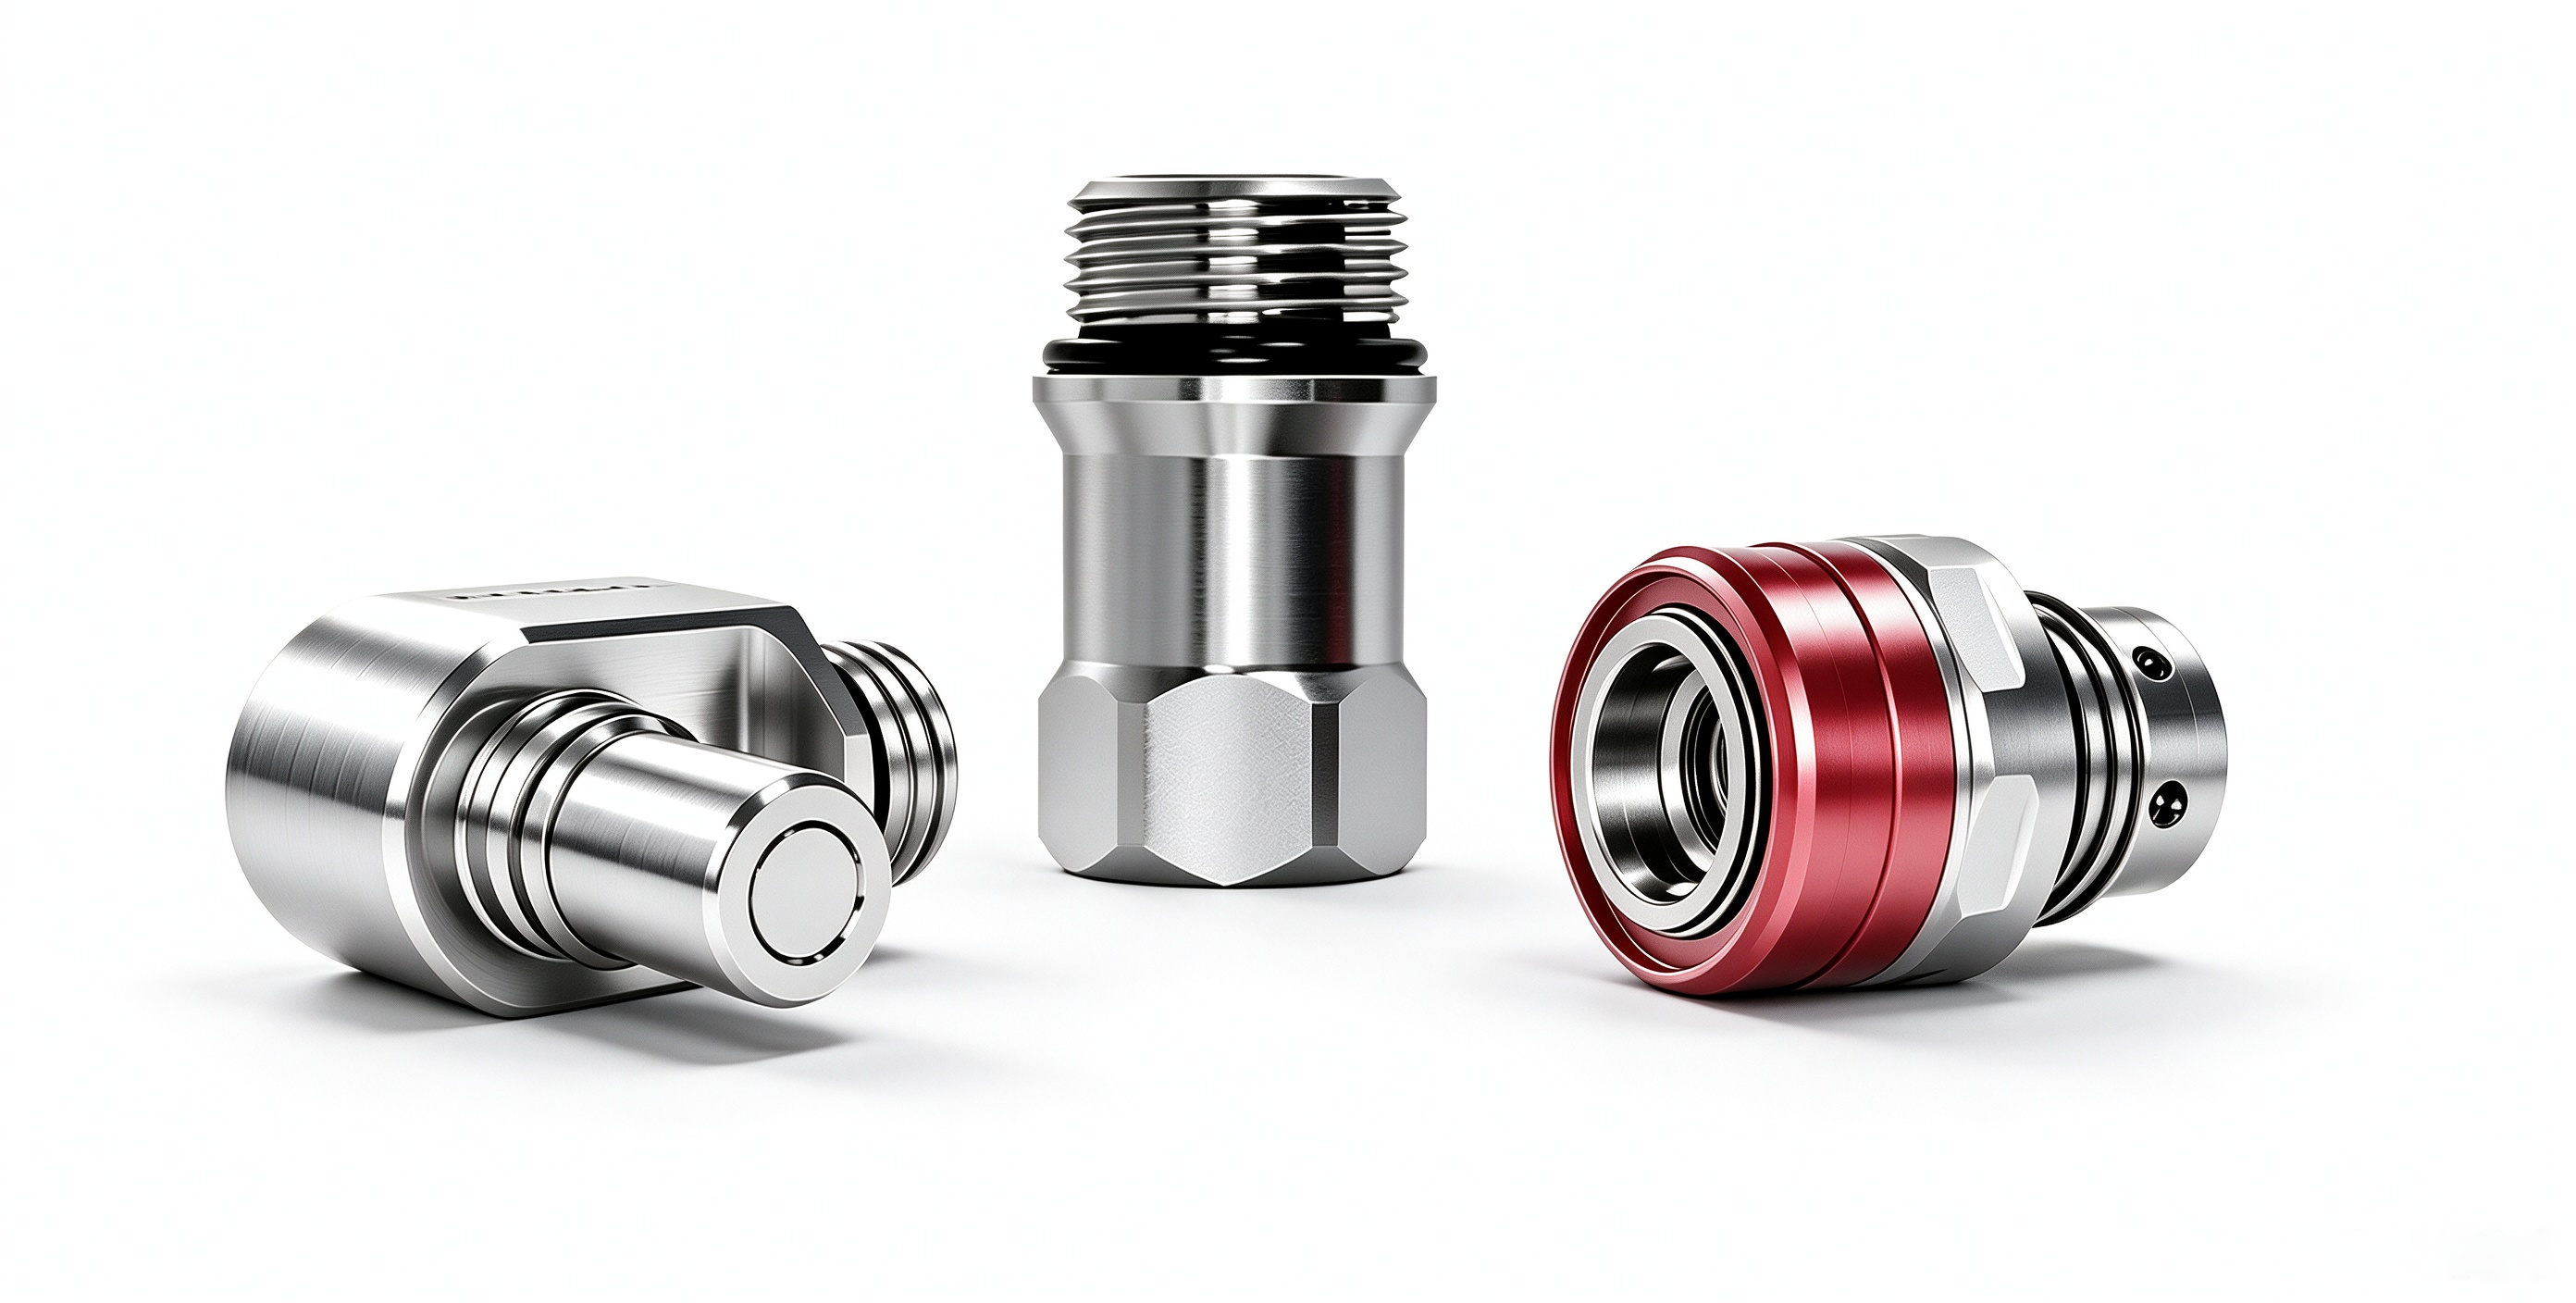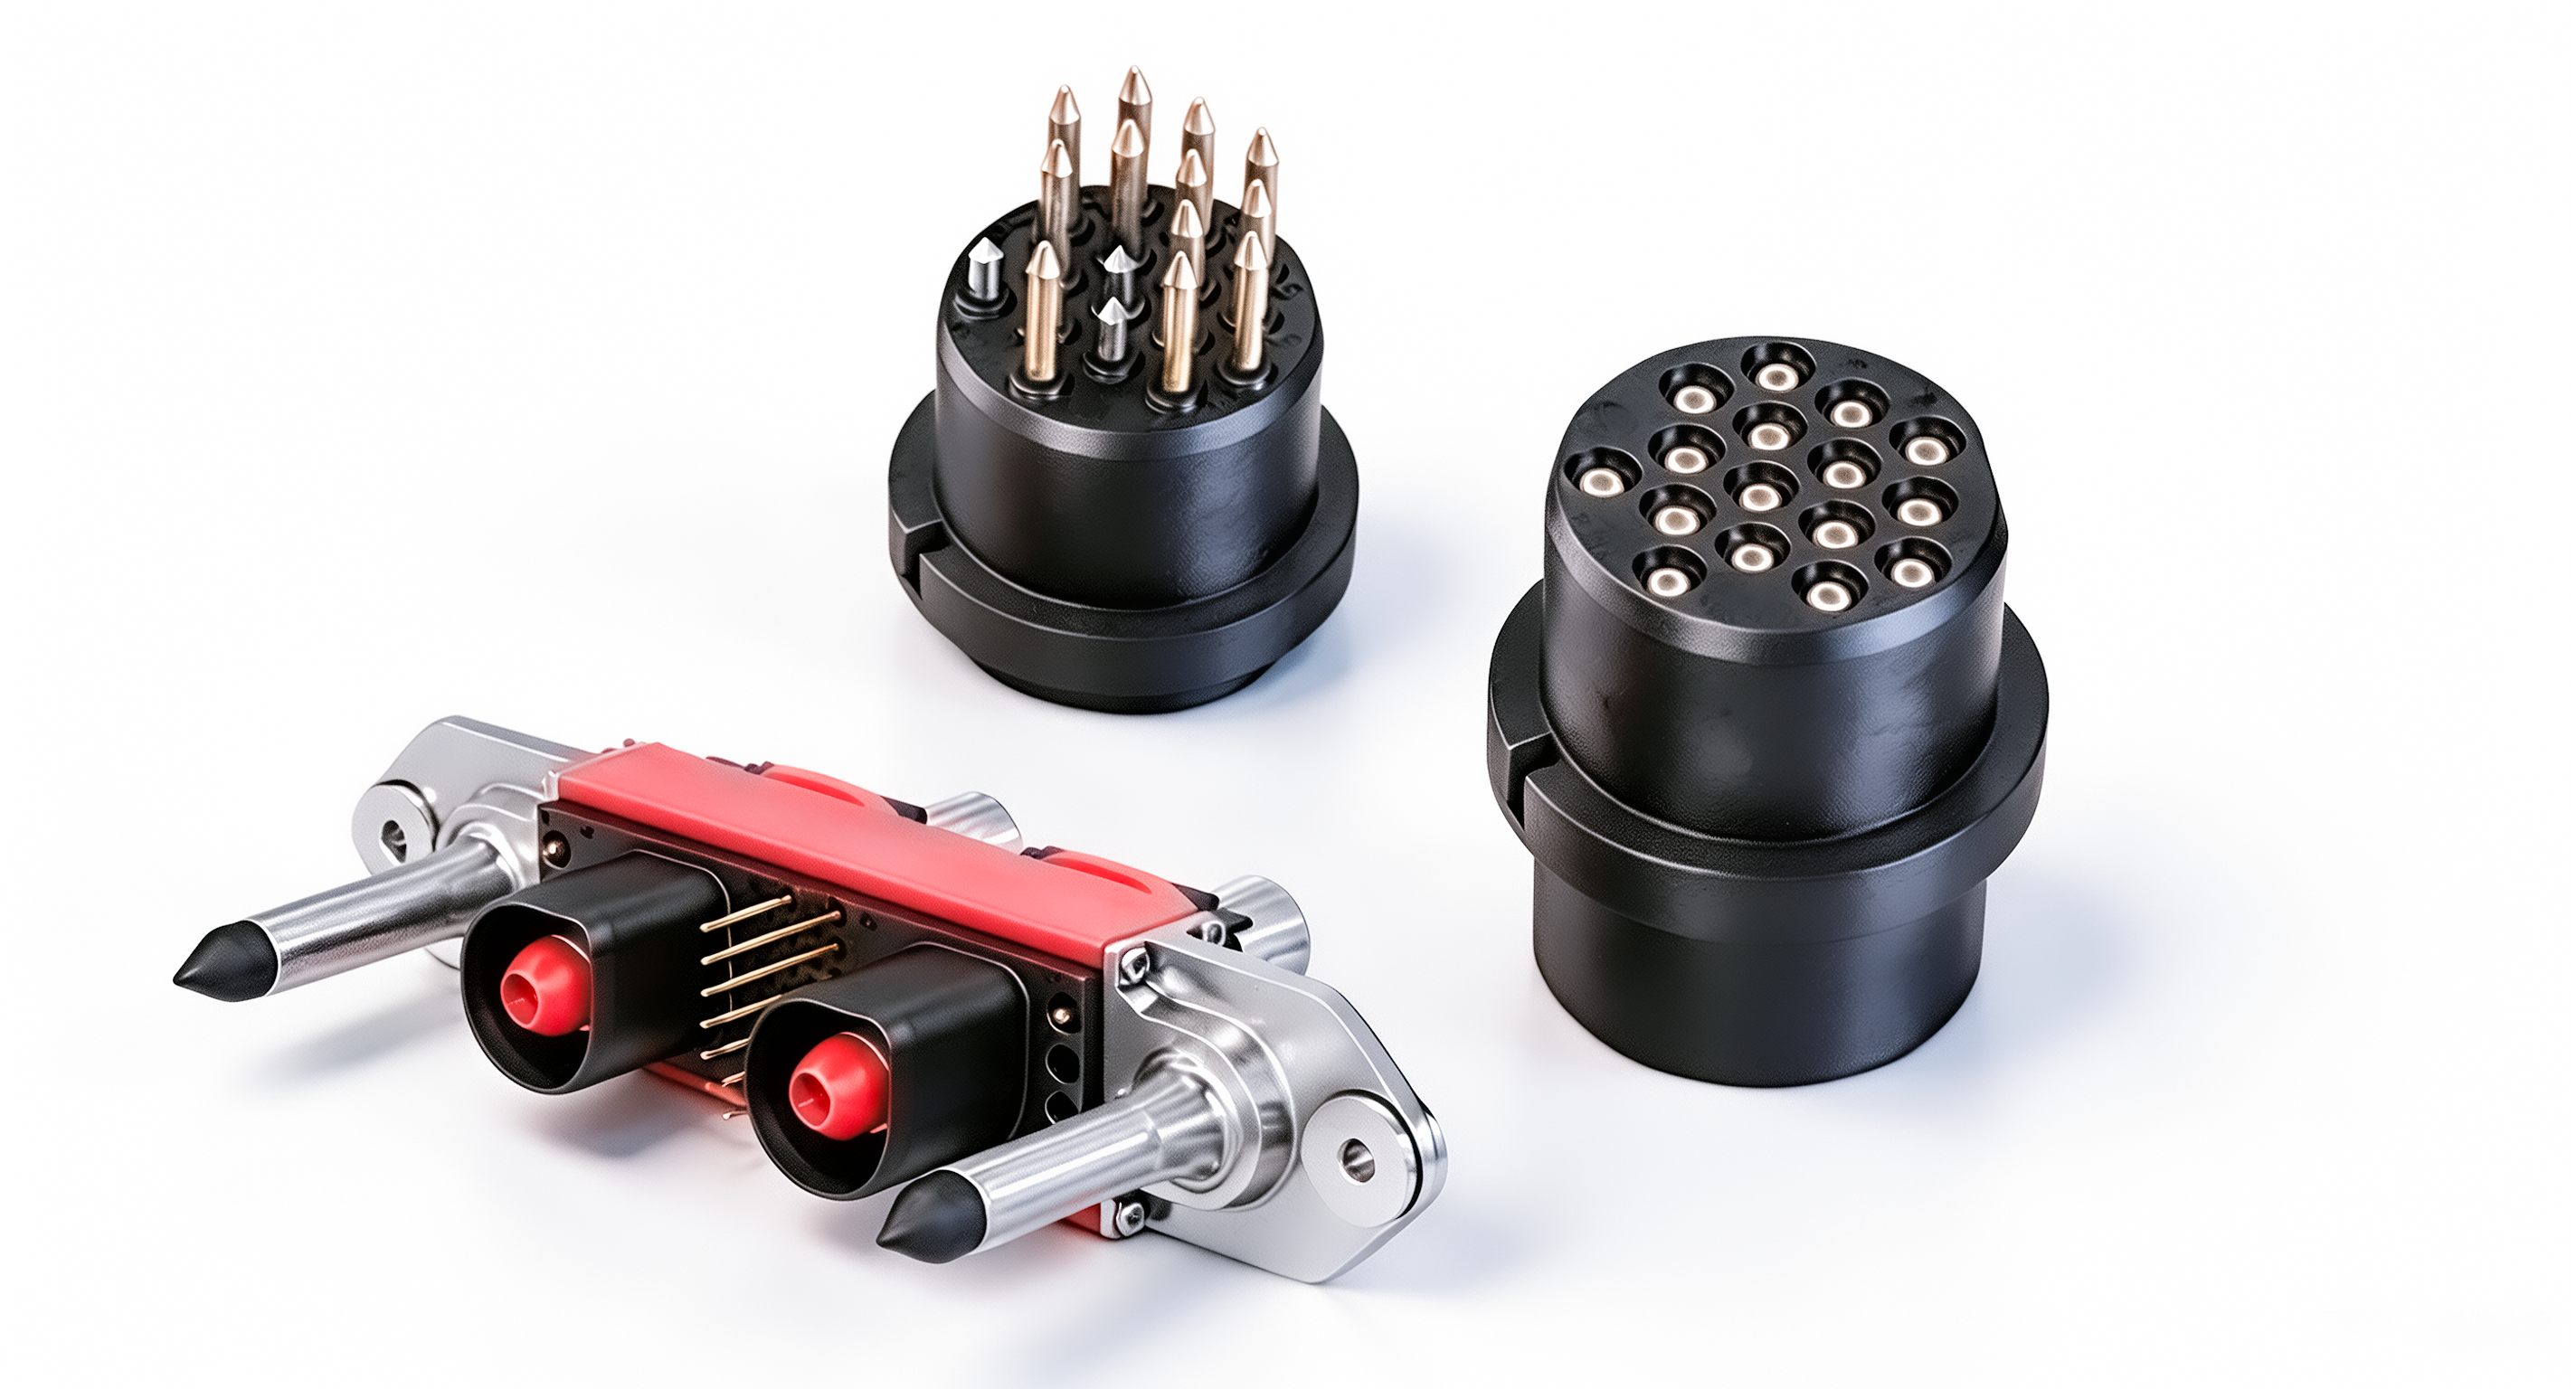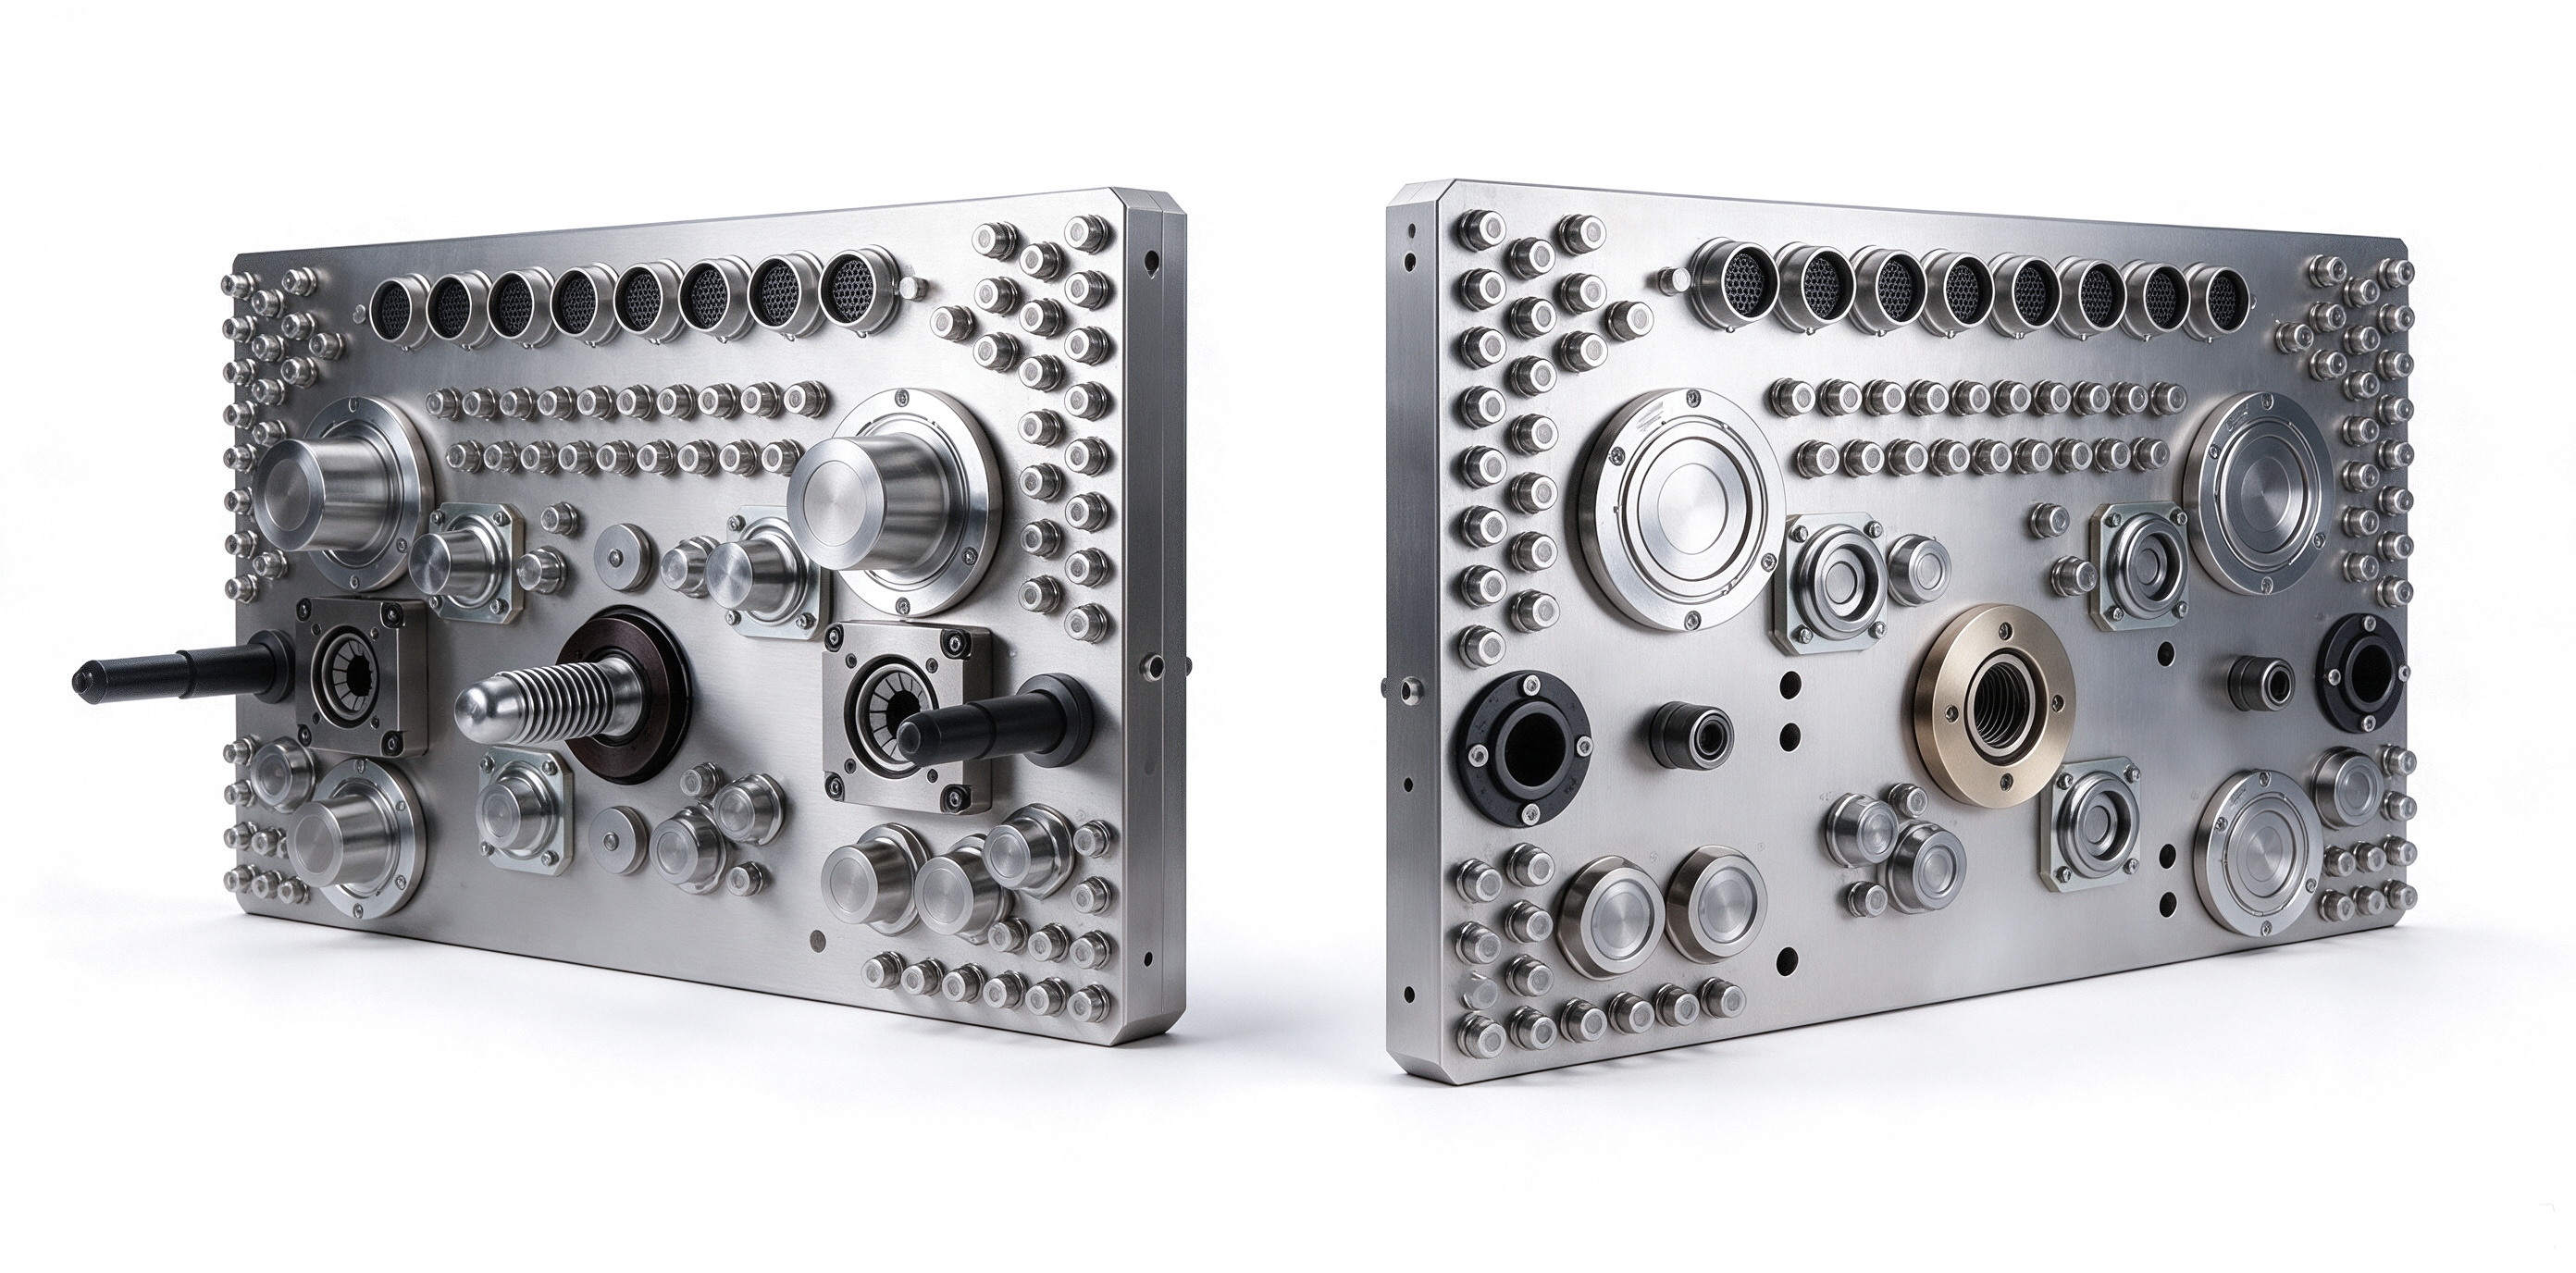

从"可选"到"必选",液冷赛道正在经历一场产业质变当芯片功耗持续攀升,风冷逼近物理极限,液冷正从概念走进订单交付的现实。全球AI算力狂飙不止,算力基础设施的投资逻辑正从GPU涨价向服务器、供电、温控等更广泛环节扩散。液冷作为解决高密度散热难题的核心路径,正从过去"可选项"蜕变为"必选项",并迎来订单与业绩加速兑现的关键拐点。 双重驱动:液冷为何突然提速液冷技术的全面提速,背后是算力需求与政策导向的双重驱动。 从根源上看,AI模型计算量的指数级增长带来了芯片功耗的飙升。英伟达新一代GPU平台功耗持续走高,单服务器机柜功率已远远超出传统风冷所能解决的范畴。当单芯片功耗突破300-400W的临界点,风冷散热能力便触及物理天花板。液冷凭借液体远高于空气的导热和热容特性,成为**可行的散热方案。 与此同时,政策层面已为液冷普及按下了强制键。2026年1月发布的《数据中心设计标准(征求意见稿)》**明确要求,高密度算力机房(单机柜功率≥20kW)应采用液冷系统。叠加全国各省区市对数据中心PUE的硬性管控指标——如北京对PUE超1.35的数据中心征收差别电价,上海将新建智算中心PUE门槛卡在1.25——PUE已从可优化指标变成了必须跨过的硬门槛。 产业链全景:冷板为主流,三类核心玩家液冷产业链涉及从上游零部件到下游集成方案的众多环节。从技术路线来看,当前呈现"冷板式为主流、浸没式为储备"的格局。 冷板式液冷是目前市场的**主流,份额超90%,其优势在于技术成熟,可基于现有风冷数据中心架构进行改造,商用部署便捷。浸没式液冷则代表着未来方向,尤其在节能和超高功率密度场景中技术价值凸显,但当前机房改造成本和维护成本较高,商业化尚需时日。 从产业链玩家角度看,主要分为三类核心力量:整体解决方案商(提供从CDU、冷板到管路、接头的全链条方案)、核心零部件供应商(冷板、CDU、泵阀、快接头等高价值环节)、新兴场景拓展(光模块液冷、液冷储能等)。 从故事到生意:订单与业绩集中兑现过去,液冷更多被当作远期故事和渗透率曲线。现在,行业焦点已转向"谁拿到了订单,谁先兑现利润"。 戴尔最新财报显示,其AI优化服务器单季营收达164亿美元,同比翻倍,季末积压订单高达950亿美元。这串数字背后是实实在在的交付压力,液冷从"概念"变成了排着队等待交付的"硬通货"。 A股相关公司的半年报也验证了这一趋势。多家液冷产业链公司业绩高增,如皖仪科技(液冷检漏设备)净利润同比增长2863%,博杰股份(液冷测试设备)增长747%。但行业盈利也存在分化,液冷产品与服务正经历放量初期的价格竞争,规模效应尚未完全显现。 展望:质变已至,2026年迎来放量元年液冷产业的逻辑已经质变。驱动力的转变——从"可选"到"必选",从"概念"到"订单"——标志着行业正迈入一个高景气度、高确定性但竞争也日趋激烈的全新阶段。 2026年被普遍视为液冷规模放量的元年,全球智算液冷市场规模有望突破千亿元,渗透率或从2024年的14%提升至40%以上。接下来的竞争,将不再是技术路线的辩论,而是产能交付能力、系统集成能力、客户份额争夺以及全球化布局的综合较量。 无论是全链条龙头,还是专精零部件的"隐形**",能在这场算力散热革命中站稳脚跟的,将是那些技术有壁垒、订单能落地、产能跟得上的实干者。液冷的故事,正在变成一笔笔真实的生意。 |
液冷产业关键数据90%+
冷板式液冷市场份额
950亿美元
戴尔AI服务器积压订单
1000亿元+
2026年全球智算液冷市场规模(预测)
40%+
2026年液冷渗透率预测(2024年为14%)
20kW+
高密度机房强制采用液冷的功率门槛
|